
Bacharel em Direito pela UNIP e pós-graduada em Direito Médico pela LEGALE, Dra. Raizy Lopes tem escritório em São Bernardo do Campo e integra as comissões de Direito Médico da OAB/SBC e de Empreendedorismo da OAB/SP.
Compartilhe essa publicação:
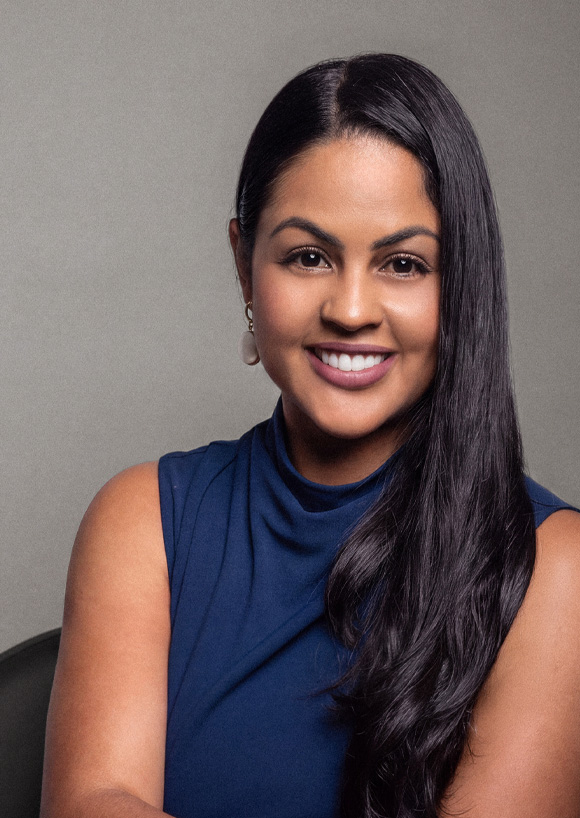
Dra. Raizy Lopes | Fotografia: Revista Angel
Raizy Lopes já advogou para uma operadora de saúde antes de passar a defender pacientes. Conhecer os dois lados, diz, permitiu “compreender como uma operadora pensa, quais são os critérios utilizados nas análises e como determinadas negativas são construídas”. Hoje, do lado do paciente, isso muda o método: “eu não olho apenas para a negativa; procuro entender a lógica que está por trás dela”. Do outro lado da mesa, a frase é quase sempre a mesma: “Doutora, meu plano negou, então eu acho que não tenho direito.” Abalado pelo diagnóstico, o paciente a toma por sentença definitiva. “A negativa do plano não é, necessariamente, o fim da discussão. Ela é o começo da análise.”
A negativa, explica, costuma vir de “um setor administrativo que não conhece a realidade daquele paciente”. E a divisão de papéis é clara: “O médico que acompanha o caso sabe o que aquela pessoa precisa. O plano de saúde ou o SUS analisam protocolos. O Judiciário existe justamente para avaliar quando a regra geral não atende a uma necessidade individual.” Por isso a informação, nesse momento, “pode ser tão importante quanto o próprio tratamento”: saber quais documentos reunir, exigir a negativa por escrito e buscar orientação rapidamente “pode mudar completamente o rumo da situação”. Ela faz questão de não vender ilusão. “Direito da Saúde não é promessa de liminar”, repete.
PUBLICIDADE
Há negativas discutíveis — alto custo, fora do rol da ANS, uso domiciliar, off-label —, e o Tribunal de Justiça de São Paulo tem decisões reconhecendo, “em determinadas circunstâncias, a abusividade dessas recusas”. Isso não significa “que todo tratamento negado será automaticamente concedido pela Justiça”: é preciso olhar o caso concreto: a indicação médica, a evidência científica, o registro na Anvisa, a alternativa terapêutica, a justificativa do plano. E a regra que formula numa linha: “a urgência chama atenção, mas a prova sustenta o pedido”. O relatório médico é fundamental, mas “não basta simplesmente anexar um relatório e pedir uma liminar” — assim como “o advogado não pode criar uma necessidade médica que não existe”.
No debate sobre judicialização, o limite que ela põe é um só: “O desafio é garantir que critérios financeiros não se sobreponham à necessidade clínica real do paciente.” A mensagem que mais gostaria de deixar é de prevenção. O principal, diz, é “não contratar um plano de saúde pensando apenas no preço e na promessa de que ‘agora estou protegido’”. Plano de saúde é contrato, e antes de assinar convém entender o básico: cobertura, abrangência, carências, rede credenciada, coparticipação, reembolso, regras de autorização. “Não espere ficar doente para descobrir como o seu plano de saúde funciona.” Porque a expectativa que precisa estar desconstruída é dupla: “ter um plano de saúde não significa que qualquer tratamento será automaticamente autorizado, mas também não significa que qualquer negativa deverá ser aceita”. “Conhecer seus direitos antes de precisar deles é uma forma de prevenção.”

PUBLICIDADE
Gostou do conteúdo? Compartilhe:

PUBLICIDADE