
Advogada especialista em Direito Previdenciário e mestranda em Direito Constitucional pela PUC-SP, Najara Lima trabalha com planejamento, concessão e revisão de benefícios do RGPS e do RPPS, em São Paulo e Guarulhos e, de forma on-line, em todo o país. Relatora da 18ª Turma do Tribunal de Ética e Disciplina da OAB, traz a esta edição a voz rara de quem defende o segurado e, ao mesmo tempo, ajuda a vigiar a conduta da própria advocacia.
Compartilhe essa publicação:
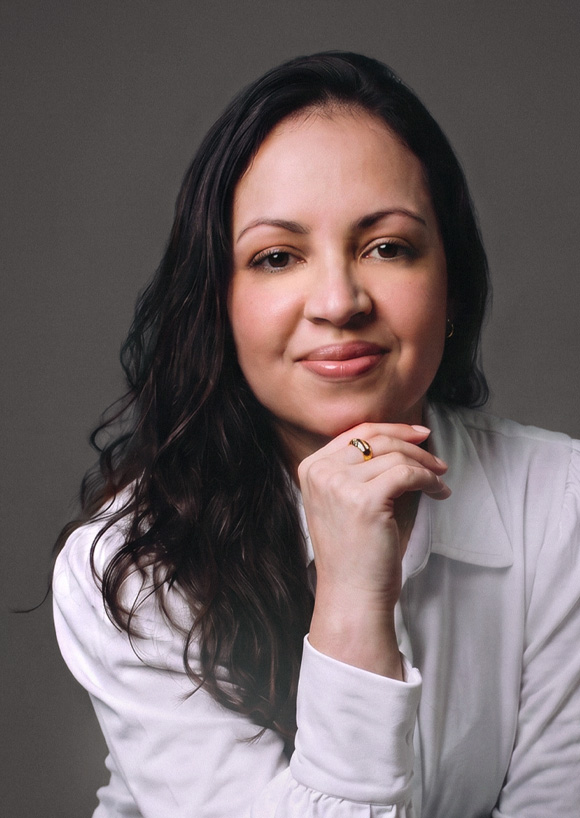
Dra. Najara Lima | Fotografia: Revista Angel
Dra. Najara Lima ocupa dois lugares que quase nunca se encontram: é previdenciarista e relatora de uma turma do Tribunal de Ética e Disciplina da OAB. Da segunda cadeira vê um problema que cresce com a área: a advocacia predatória. “A advocacia previdenciária está em alta, mas isso não significa que todos os profissionais que ingressam na área estejam igualmente preparados ou atuem de acordo com os princípios éticos da profissão”, diz. E quem paga a conta “não é apenas a imagem da advocacia. São os próprios segurados, que muitas vezes não possuem conhecimento técnico suficiente para perceber onde estão se colocando.” A fronteira entre divulgar o trabalho e explorar a esperança “está nas próprias normas éticas da OAB”.
“Prometer resultado que não depende da atuação do advogado, criar expectativas indevidas, omitir riscos ou reter valores de clientes são condutas graves.” A regra é curta: “O advogado não pode transformar uma possibilidade jurídica em uma promessa.” Ela viveu isso com a Revisão da Vida Toda, que “representou uma esperança para muitos aposentados” e terminou frustrada. “Meus clientes ficaram decepcionados, mas não indignados, porque desde o início foram informados de que existia uma discussão judicial.” Ser relatora, admite, a tornou mais exigente consigo: “a ética não pode ser exigida apenas dos outros”. Há um erro que o segurado quase nunca enxerga: o cálculo.
PUBLICIDADE
E boa parte dos problemas começa antes da conta, no CNIS, o cadastro que reúne a vida contributiva. “É relativamente comum encontrar divergências entre aquilo que consta no CNIS e a realidade documental do segurado, como informações que não correspondem à CTPS, diferenças entre salários registrados, demonstrativos de pagamento e valores efetivamente utilizados para contribuição previdenciária”, explica — divergências que “podem impactar significativamente a Renda Mensal Inicial do benefício”. A automação trouxe celeridade, mas “também passou a permitir que erros sejam reproduzidos de maneira mais automática”, sem o olhar do servidor que antes os identificaria.
O problema é que o segurado não desconfia: “acredita que aquilo que consta no sistema corresponde necessariamente à sua realidade”. Por isso insiste que “o cálculo previdenciário não pode olhar apenas para o que está registrado no sistema”.
O ponto tem custo real. Najara considera justo que exista prazo de decadência — “nada na vida jurídica pode ser indefinido” —, mas já encontrou casos “em que havia um erro efetivo, por exemplo, atividade especial não reconhecida na concessão ou salários de contribuição que não foram corretamente registrados, mas o prazo para revisão já havia passado”. “O segurado não tem obrigação de conhecer a legislação previdenciária com a profundidade de um profissional especializado”, pondera, e defende que o Estado “deveria educar e informar melhor a população sobre seus direitos”. Mestranda em Direito Constitucional, lê pela confiança legítima: quem contribui a vida toda “cria uma expectativa legítima de que encontrará proteção quando precisar dela”.
Essa história precisa ser organizada muito antes da aposentadoria. “Uma aposentadoria não começa no dia em que o segurado protocola o pedido.” Depois da reforma de 2019, “uma diferença de poucos meses pode fazer com que o segurado se enquadre em uma regra de transição completamente diferente, com impacto significativo no valor do benefício”. E há armadilhas: quem contribui como pessoa jurídica durante anos e, ao se aposentar, descobre que aquelas contribuições “não estavam nem vinculadas ao seu NIT ou PIS”. Para quem tem trinta anos, Najara reforça: “que se preocupe em contribuir para a Previdência”. “Eu costumo pensar nela como uma forma de seguro social.” Porque “uma doença ou um acidente não espera a idade de aposentadoria”.

PUBLICIDADE
Najara propõe trocar a pergunta. Em vez de “quando vou me aposentar?”: “o que você espera da sua Previdência Social?” Porque aposentadoria é só uma parte. “Se eu morrer, quem ficará protegido? Meu filho terá algum benefício? Meu cônjuge terá proteção? Se eu ficar doente e não puder mais trabalhar, como vou me alimentar?” “A Previdência não deve ser lembrada somente quando chega a hora de parar de trabalhar. Ela deve ser compreendida como uma forma de proteção social construída ao longo da vida.”
Gostou do conteúdo? Compartilhe:

PUBLICIDADE